Báo cáo — cân đối phát sinh, nhật ký chung, sổ cái
Xem bảng cân đối số phát sinh, sổ nhật ký chung và sổ cái từng tài khoản theo khoảng ngày, tính trực tiếp từ bút toán đã ghi sổ; xuất Excel.
Trong bài này
Màn Báo cáo sổ kế toán cho ba sổ quan trọng nhất của kế toán. Số liệu tính trực tiếp từ bút toán đã ghi sổ — chứng từ chưa ghi sổ ở màn Tổng hợp sẽ chưa có ở đây.
Mở màn hình
Trung tâm ứng dụng → Kế toán → Báo cáo. Đường dẫn web: aigara.vn/ke-toan/bao-cao.
Khung đầu trang ghi kỳ đang xem và ba thẻ: Phát sinh Nợ, Phát sinh Có, Đối chiếu (hiện Cân khi tổng Nợ bằng tổng Có).
Các thành phần trên màn hình
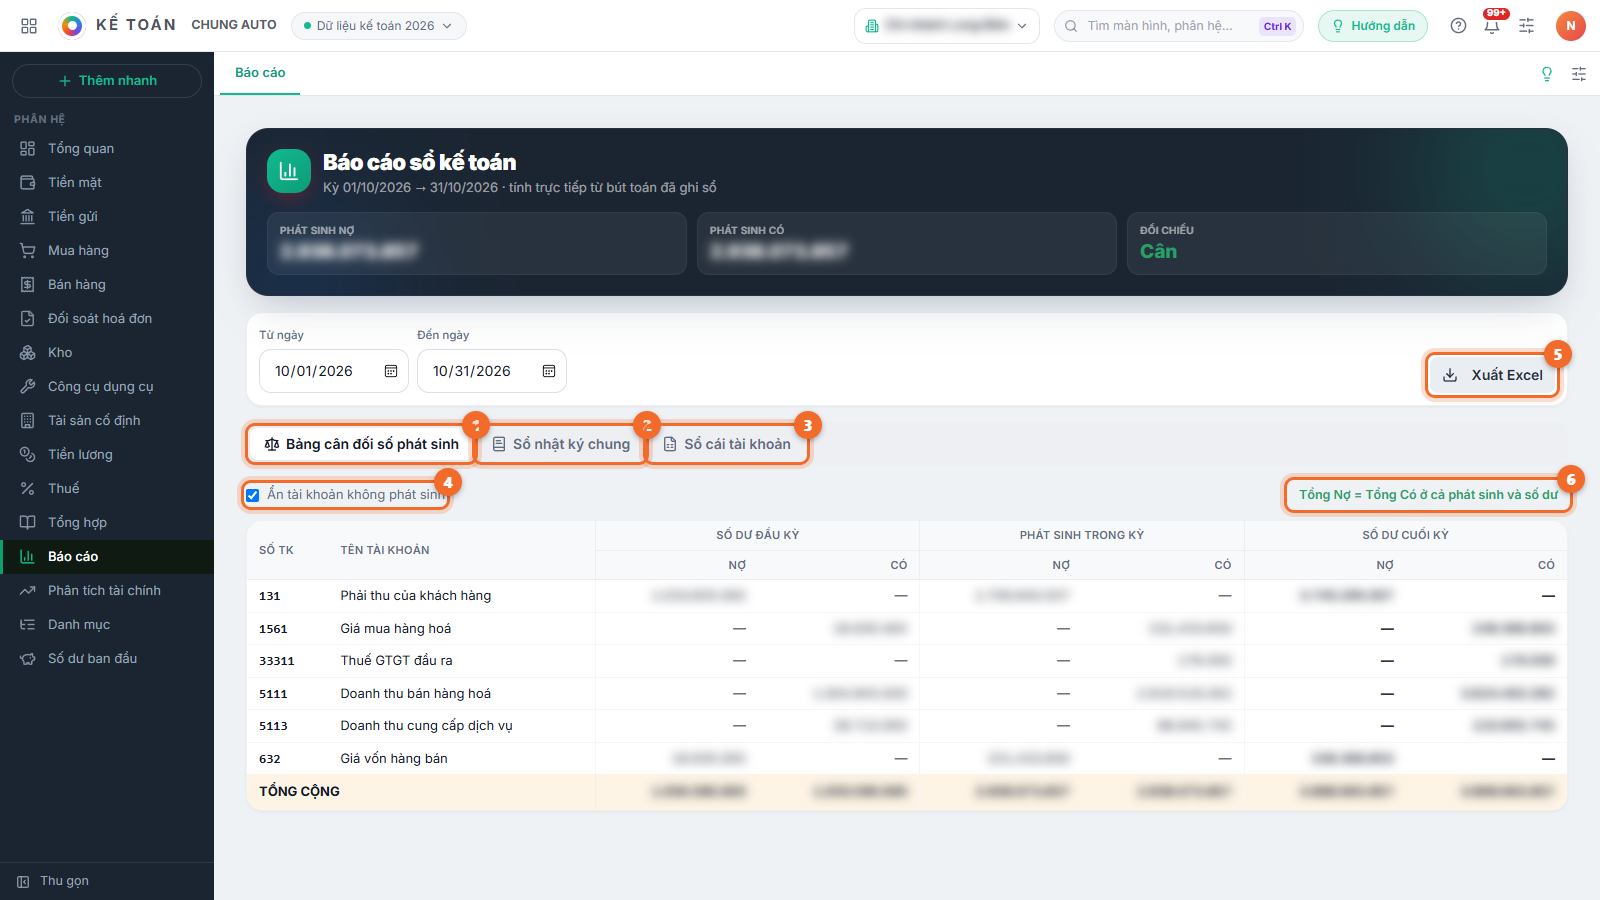
- Bảng cân đối số phát sinh.
- Sổ nhật ký chung.
- Sổ cái tài khoản.
- Ẩn tài khoản không phát sinh — bỏ bớt dòng trống cho gọn.
- Xuất Excel — xuất sổ đang xem.
- Dòng kiểm tra Tổng Nợ = Tổng Có ở cả phát sinh và số dư.
Chọn kỳ bằng hai ô Từ ngày và Đến ngày.
Bảng cân đối số phát sinh
Mỗi dòng là một tài khoản (Số TK, Tên tài khoản) với ba cặp cột Nợ/Có: Số dư đầu kỳ, Phát sinh trong kỳ, Số dư cuối kỳ. Dòng Tổng cộng ở cuối phải cân hai bên.
Ví dụ các tài khoản hay gặp ở gara: 131 Phải thu của khách hàng, 1561 Giá mua hàng hoá, 33311 Thuế GTGT đầu ra, 5111 Doanh thu bán hàng hoá, 5113 Doanh thu cung cấp dịch vụ, 632 Giá vốn hàng bán.
Sổ nhật ký chung
Liệt kê từng bút toán theo thứ tự thời gian, gồm: Ngày, Số chứng từ, Loại, Diễn giải, Đối tượng, TK, TK đối ứng, Nợ, Có. Một chứng từ thường có hai dòng (một bên Nợ, một bên Có).
Sổ cái tài khoản
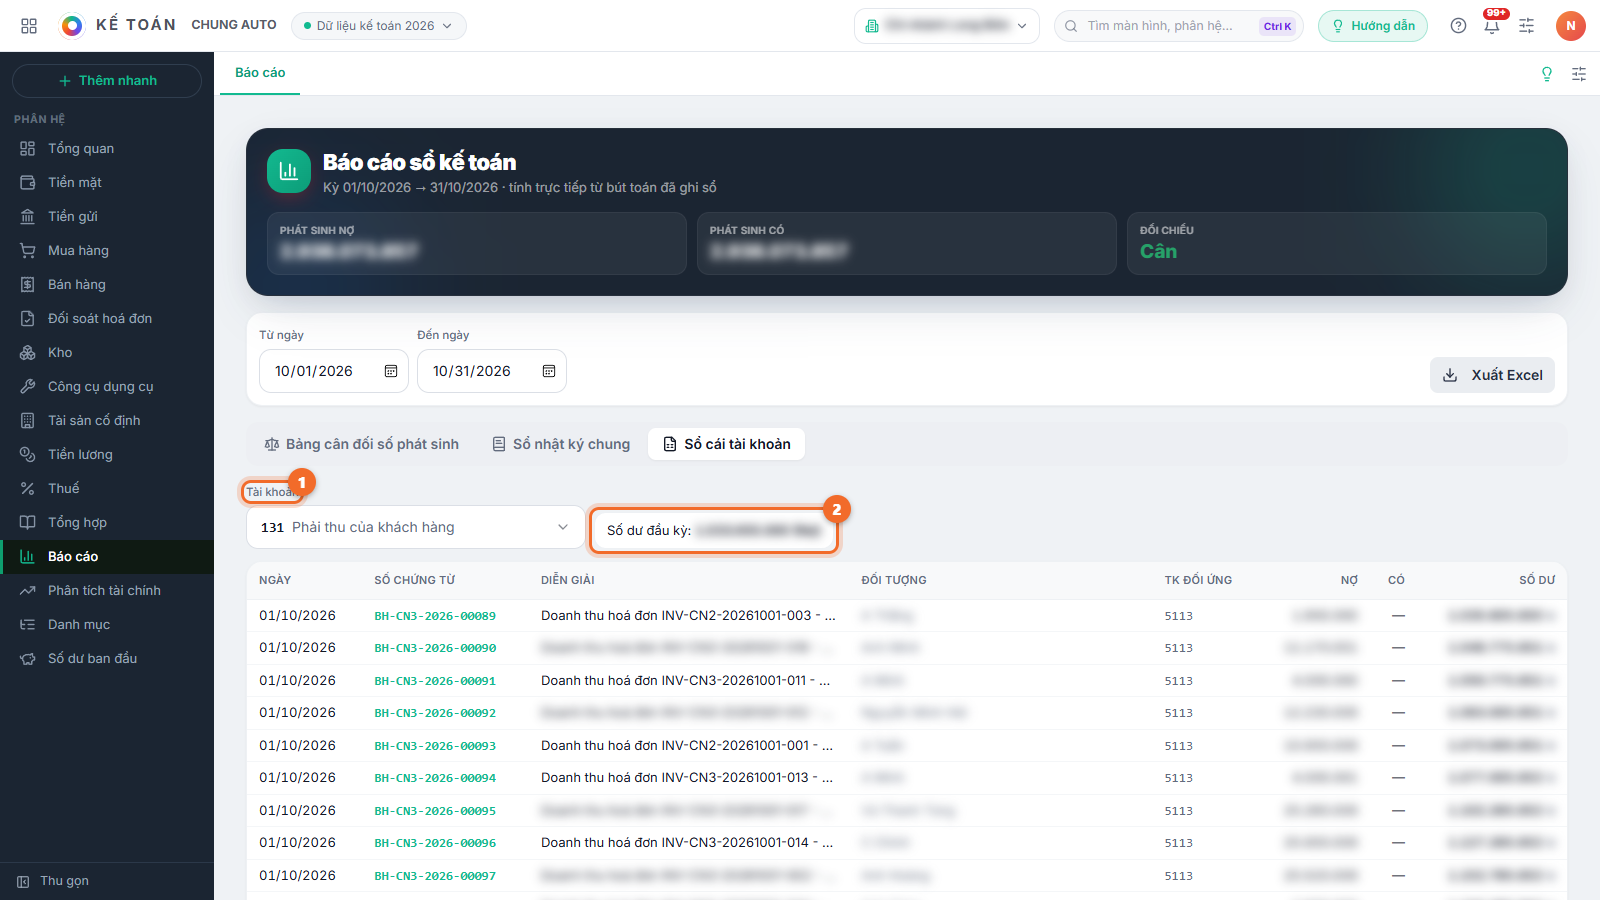
- Ô Tài khoản — chọn tài khoản cần xem.
- Số dư đầu kỳ của tài khoản (ghi rõ Nợ hay Có).
Bảng gồm Ngày, Số chứng từ, Diễn giải, Đối tượng, TK đối ứng, Nợ, Có, Số dư. Cột Số dư chạy luỹ kế sau từng dòng, có chữ N (dư Nợ) hoặc C (dư Có).
Các thao tác thường dùng
- Chọn Từ ngày / Đến ngày (ví dụ đầu tháng đến cuối tháng).
- Mở Bảng cân đối số phát sinh, nhìn thẻ Đối chiếu: phải là Cân.
- Thấy một tài khoản có số lạ? Mở Sổ cái tài khoản, chọn tài khoản đó để xem từng chứng từ.
- Cần tra một chứng từ cụ thể theo ngày thì dùng Sổ nhật ký chung.
- Bấm Xuất Excel để lưu hoặc gửi kiểm toán.
Cảm ơn bạn đã góp ý!